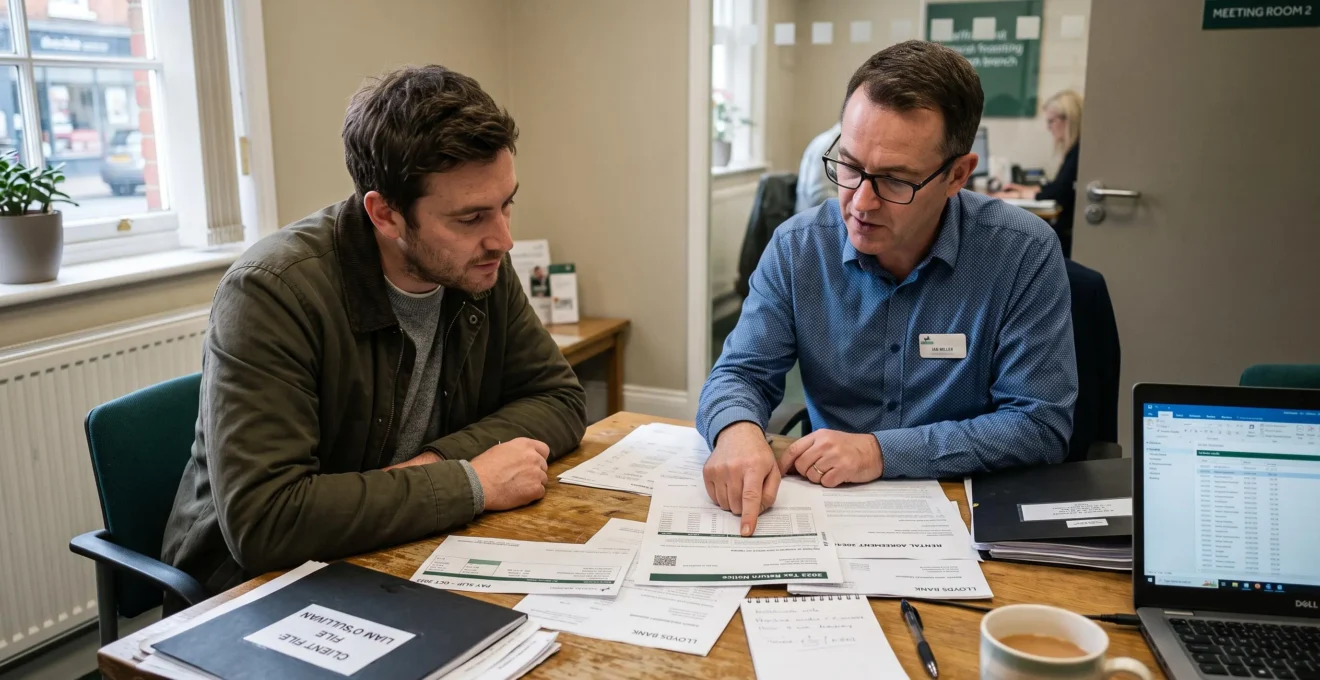
Un salaire fixe ne représente pas toujours l’intégralité des ressources d’un candidat à l’emprunt. Loyers encaissés, activité indépendante, primes régulières, heures supplémentaires ou rémunération récemment augmentée peuvent contribuer à sa capacité de remboursement. Encore faut-il démontrer leur origine, leur montant et leur stabilité.
Pour faire accepter des revenus atypiques dans un dossier bancaire, la démarche consiste à rapprocher trois catégories de preuves : les revenus déclarés fiscalement, les sommes réellement perçues et les documents attestant leur continuité. Un avis d’imposition peut établir un historique annuel, mais il ne remplace pas les justificatifs de revenus actuels. Inversement, quelques encaissements récents ne suffisent pas nécessairement à démontrer une ressource durable.
Les établissements conservent leurs propres méthodes d’analyse et peuvent demander des pièces complémentaires. Les références réglementaires et fiscales citées ci-dessous concernent principalement la France, notamment le crédit immobilier. Dans les autres pays francophones, les formulaires, règles de solvabilité et critères bancaires doivent être vérifiés localement.
Les essentiels pour justifier des revenus atypiques
- Présenter chaque revenu avec des justificatifs d’origine, un historique d’encaissement et les déclarations fiscales correspondantes.
- Ne pas confondre chiffre d’affaires, bénéfice imposable, revenu locatif brut et revenu effectivement retenu par la banque.
- Expliquer les variations récentes et distinguer les ressources durables des versements exceptionnels avant de calculer sa capacité d’emprunt.
- Pourquoi un revenu locatif n’est-il pas toujours intégralement pris en compte par la banque ?
- Comment justifier les revenus d’un micro-entrepreneur pour financer un achat ?
- Bulletins de salaire ou avis d’imposition : que démontre chaque document à la banque ?
- Primes et heures supplémentaires : quelles erreurs éviter dans sa déclaration bancaire ?
- Quand fournir de nouveaux bulletins après une augmentation de salaire récente ?
- Dossier bancaire d’un salarié ou d’un indépendant : quelles différences anticiper ?
- CDI récent ou activité indépendante établie : quel profil est le plus lisible pour une banque ?
- Comment améliorer son profil emprunteur pour présenter une demande bancaire crédible ?
Pourquoi un revenu locatif n’est-il pas toujours intégralement pris en compte par la banque ?
Un revenu locatif n’est pas nécessairement retenu à hauteur de la totalité des loyers encaissés, car le prêteur doit tenir compte des risques de vacance, d’impayés et d’irrégularité. En France, le cadre du HCSF prévoit une appréciation des revenus locatifs avant abattements fiscaux et charges, puis l’application d’une décote reflétant le risque locatif.
Il faut distinguer le montant inscrit au bail, les loyers effectivement reçus, le revenu fiscal et le revenu bancaire retenu. Ces montants répondent à des objectifs différents. Les charges de copropriété, la taxe foncière et les dépenses d’entretien affectent notamment la rentabilité réelle du bien, tandis que les mensualités d’un éventuel crédit locatif constituent des charges financières à considérer séparément.
La FAQ du HCSF sur les conditions d’octroi des crédits immobiliers précise le traitement applicable en France : le revenu locatif est considéré avant les abattements fiscaux et les charges, puis fait l’objet d’une décote bancaire pour risque locatif. Aucun taux de décote uniforme n’est imposé à tous les établissements dans ce document. Le calcul différentiel consistant à déduire directement les loyers des mensualités de crédit est également exclu du calcul réglementaire du taux d’effort.
La distinction fiscale est importante. Un propriétaire relevant du micro-foncier bénéficie, sous les conditions de ce régime, d’un abattement fiscal de 30 %. Cet abattement ne correspond pas à la décote que la banque choisit pour apprécier le risque locatif.
Cas pratique hypothétique : un logement loué régulièrement
Un emprunteur déclare un loyer mensuel de 1 000 €. Son bail et ses relevés attestent l’encaissement régulier de cette somme. Si, à titre purement illustratif, une banque applique une décote de risque de 20 %, le revenu pris en compte serait de 800 € par mois.
Ce pourcentage est une hypothèse pédagogique, et non un barème réglementaire. La méthode effective et le montant retenu doivent être confirmés par l’établissement prêteur.
Pour établir la régularité des loyers, un dossier peut réunir un bail signé, les quittances correspondant aux échéances concernées, des relevés bancaires faisant apparaître les encaissements et les déclarations fiscales applicables. Les quittances seules ne doivent pas masquer d’éventuels retards ou périodes sans perception.
En France, les locations nues relèvent des revenus fonciers et les locations meublées des bénéfices industriels et commerciaux. La fiche fiscale sur la distinction entre location nue et location meublée précise notamment les déclarations correspondantes, comme la déclaration 2044 selon le régime foncier ou la 2042 C PRO pour la location meublée.
Un premier locataire récemment installé ne fournit pas le même historique qu’un logement occupé et payé régulièrement depuis plusieurs exercices. Pour un meublé touristique, un calendrier d’occupation, les relevés des plateformes de réservation et les recettes annuelles peuvent aider à expliquer la saisonnalité. Une année exceptionnellement favorable ne doit toutefois pas être présentée comme un niveau de recettes garanti.
Une fois ces recettes documentées, la difficulté suivante consiste souvent à démontrer la stabilité de revenus professionnels qui ne sont pas versés sous forme de salaire.
Comment justifier les revenus d’un micro-entrepreneur pour financer un achat ?
Pour justifier ses revenus, un micro-entrepreneur doit présenter ses déclarations de chiffre d’affaires, ses documents fiscaux et les preuves de ses encaissements professionnels. Le chiffre d’affaires ne constitue pas automatiquement le revenu bancaire retenu : l’établissement examine notamment la rentabilité de l’activité, sa régularité et son ancienneté, selon sa propre méthode d’évaluation.
En France, le régime micro repose sur des règles fiscales particulières. Le montant encaissé est déclaré, puis un abattement forfaitaire intervient dans la détermination du bénéfice imposable lorsque le régime applicable le prévoit. Ce bénéfice fiscal n’est pas nécessairement identique au revenu disponible après toutes les dépenses et cotisations professionnelles, ni à celui finalement accepté par le prêteur.
La fiche de la DGFiP sur la déclaration des revenus des micro-entrepreneurs explique les modalités de déclaration sur le formulaire 2042-C PRO, les différences entre catégories d’activités et l’incidence des abattements fiscaux. Elle rappelle notamment que les modalités varient entre ventes, prestations de services et autres activités relevant des régimes micro-BIC ou micro-BNC.
Un dossier lisible peut regrouper, lorsque les pièces existent, les déclarations fiscales des deux ou trois derniers exercices, les avis d’imposition correspondants, les déclarations périodiques de chiffre d’affaires et les relevés du compte utilisé pour l’activité. Pour un professionnel relevant d’un régime réel, les bilans, comptes de résultat et déclarations fiscales professionnelles adaptés à son statut remplacent utilement les documents propres au régime micro.
L’ancienneté de l’activité aide à évaluer la continuité des revenus. Un indépendant disposant de plusieurs déclarations cohérentes permet davantage de comparaisons qu’un entrepreneur ayant commencé quelques mois auparavant. Toutefois, aucune exigence universelle de deux ou trois exercices ne découle des seules sources fiscales présentées : chaque prêteur détermine ses justificatifs et ses critères.
Lorsque l’activité est récente ou les recettes irrégulières, un apport personnel plus important ou un co-emprunteur disposant de revenus stables peut améliorer la présentation du financement, sans constituer une garantie d’acceptation.
Une note de gestion, éventuellement préparée avec un expert-comptable, peut expliquer une forte variation de recettes, un investissement exceptionnel ou la concentration du chiffre d’affaires sur quelques clients. L’objectif est de rendre les comptes compréhensibles, et non de transformer artificiellement des recettes variables en revenu fixe.
Cette distinction entre revenu courant et historique fiscal concerne également les salariés, pour lesquels plusieurs documents complémentaires sont nécessaires.
Bulletins de salaire ou avis d’imposition : que démontre chaque document à la banque ?
Les bulletins de salaire documentent la rémunération récente, ses composantes et son évolution mensuelle. L’avis d’imposition fournit une référence fiscale portant sur une année antérieure et peut inclure plusieurs catégories de revenus. Aucun des deux ne suffit toujours isolément : leur rapprochement aide la banque à vérifier la cohérence des ressources déclarées.
Le bulletin distingue notamment la rémunération fixe, les primes, les heures supplémentaires et les différentes retenues. Il permet de repérer une modification récente du salaire, sans démontrer à lui seul la pérennité du contrat de travail. Le contrat, ses éventuels avenants et, lorsque cela est utile, une attestation de l’employeur complètent cette information.
L’avis d’imposition donne une vision annuelle, mais il existe un décalage entre la période des revenus déclarés et la situation professionnelle actuelle. Une embauche, une rupture de contrat ou une augmentation récente peut donc expliquer un écart important entre l’avis et les derniers bulletins.
Les deux pièces n’utilisent pas nécessairement les mêmes bases de calcul. Le montant net imposable, le net versé et le revenu net avant impôt retenu pour l’analyse du financement ne sont pas toujours équivalents. Il faut donc identifier le montant comparé avant de conclure à une incohérence.
Pour présenter les documents de façon cohérente, voici leurs fonctions respectives :
| Document | Ce qu’il permet de vérifier | Sa principale limite |
|---|---|---|
| Bulletins récents | Rémunération actuelle, primes et variations mensuelles | Historique limité aux périodes fournies |
| Avis d’imposition | Revenus fiscalement déclarés sur l’année concernée | Décalage avec la situation actuelle |
| Contrat de travail et avenants | Nature de l’emploi et rémunération contractuelle | Ne prouvent pas seuls les sommes effectivement versées |
| Relevés bancaires | Encaissement des rémunérations | Ne détaillent pas toutes les composantes du salaire |
Pour les ressources non salariales, l’avis principal peut devoir être accompagné de déclarations annexes. Les revenus fonciers, recettes d’activité indépendante ou revenus de location meublée ne figurent pas dans les bulletins de salaire. Leurs justificatifs propres restent donc indispensables.
Cette vérification devient particulièrement importante lorsqu’une rémunération comprend des primes ou des heures supplémentaires qui ne se répètent pas chaque mois.
Primes et heures supplémentaires : quelles erreurs éviter dans sa déclaration bancaire ?
La principale erreur consiste à présenter une prime exceptionnelle ou des heures supplémentaires récentes comme un revenu mensuel permanent. Pour apprécier la capacité de remboursement, la banque distingue les ressources régulières des versements ponctuels. En France, le cadre du HCSF exclut du revenu de référence les revenus exceptionnels qui ne présentent pas un caractère stable et récurrent.
Toutes les rémunérations complémentaires ne se ressemblent pas. Un treizième mois contractuel, une prime annuelle versée régulièrement et une gratification exceptionnelle répondent à des logiques différentes. De même, des heures supplémentaires réalisées depuis plusieurs exercices n’offrent pas la même visibilité que quelques heures majorées liées à un besoin temporaire de l’employeur.
Leur traitement dépend notamment des justificatifs et des pratiques de l’établissement. Pour une prime récurrente, il est pertinent de fournir les bulletins faisant apparaître les versements successifs, les dispositions contractuelles ou les documents établissant ses conditions d’attribution.
Pour les heures supplémentaires, un historique de rémunération permet de distinguer les fluctuations habituelles des événements isolés. Une simple moyenne calculée sur un mois particulièrement favorable risque de surestimer la rémunération durable.
Cas pratique hypothétique : une prime exceptionnelle
Un salarié perçoit un salaire fixe mensuel de 2 400 € et reçoit une prime exceptionnelle de 3 600 €. Présenter cette prime comme l’équivalent garanti de 300 € supplémentaires chaque mois serait trompeur si aucun renouvellement n’est prévu.
Le dossier doit distinguer le salaire habituel de la prime isolée. La banque appréciera, selon ses critères, si cette dernière peut être retenue ou doit être exclue du revenu de référence.
En CDD ou pendant une période d’essai, des heures supplémentaires variables peuvent accroître l’incertitude sur la continuité du revenu. Il vaut mieux présenter le contrat en vigueur et des ressources prudemment évaluées plutôt qu’une projection reposant sur un CDI seulement envisagé. Une proposition de changement de contrat peut être jointe si elle est écrite, mais sa portée dépend de son caractère effectivement engageant.
Déclarer les primes sans préciser leur fréquence peut également retarder l’étude. Une présentation séparant salaire fixe, complément récurrent et versement exceptionnel rend la situation plus compréhensible et limite le risque de bâtir un financement sur des ressources insuffisamment durables.
Cette logique de revenu durable s’applique aussi lorsqu’un salarié vient d’obtenir une augmentation, même si celle-ci améliore effectivement sa rémunération contractuelle.
Quand fournir de nouveaux bulletins après une augmentation de salaire récente ?
Après une augmentation de salaire, il est préférable de transmettre dès que possible l’avenant contractuel signé et les premiers bulletins reflétant le nouveau montant. La banque peut demander des bulletins supplémentaires pour vérifier que la hausse est effective et durable. Aucun délai universel ne garantit toutefois la prise en compte immédiate de cette nouvelle rémunération.
Une augmentation intégrée au salaire fixe présente une visibilité différente d’une prime ponctuelle ou d’une promotion encore envisagée. Le document le plus utile dépend donc de la nature de la hausse : avenant au contrat, notification écrite de revalorisation ou premiers bulletins effectivement payés au nouveau niveau.
Une simulation de bulletin peut aider à illustrer les conséquences d’une modification contractuelle, mais elle ne prouve pas un versement déjà réalisé. De même, une annonce orale ne présente pas la force documentaire d’un engagement écrit.
La règle française d’appréciation des revenus au moment de l’octroi impose notamment de ne pas anticiper une augmentation future hypothétique. Une rémunération déjà devenue effective se distingue donc d’une perspective de progression non encore acquise, même si le prêteur peut souhaiter disposer d’un historique complémentaire.
Une méthode prudente consiste à rapprocher les trois derniers bulletins disponibles, l’avis d’imposition et le document officialisant la hausse. Si la rémunération a changé au cours de cette période, une courte note chronologique indiquant la date d’effet et les justificatifs correspondants évite de laisser l’analyste reconstituer seul l’évolution.
Les autres changements récents méritent le même traitement : modification du temps de travail, diminution des heures supplémentaires, passage à un nouveau poste ou fin d’un complément temporaire de rémunération.
Lorsque la date de dépôt est flexible, attendre un ou plusieurs bulletins au nouveau salaire peut améliorer la lisibilité du dossier. Lorsque le projet impose un calendrier plus serré, il est préférable d’interroger le prêteur sur les pièces qu’il accepte, sans supposer que l’avenant suffira.
La question de la période couverte par les documents conduit plus largement à distinguer les dossiers salariés des dossiers professionnels indépendants.
Dossier bancaire d’un salarié ou d’un indépendant : quelles différences anticiper ?
Un salarié justifie généralement ses revenus actuels avec des bulletins de paie, son contrat de travail et ses documents fiscaux. Un indépendant doit davantage documenter l’activité qui produit ses ressources, son historique financier et ses déclarations professionnelles. Les deux profils sont évalués sur leur solvabilité, mais le travail de reconstitution des revenus diffère sensiblement.
En France, la fiche d’ABE Info Service sur la préparation d’un crédit immobilier recommande notamment de réunir les derniers bulletins de salaire et l’avis d’imposition. Elle précise aussi que le prêteur évalue les revenus, les dépenses régulières, les dettes, les engagements et la situation patrimoniale de l’emprunteur. Les pièces effectivement exigées sont précisées par l’établissement.
Pour un indépendant, la disponibilité des comptes ou déclarations fiscales de plusieurs années peut faciliter l’analyse. Il reste néanmoins nécessaire d’adapter le dossier au régime fiscal et à la forme juridique de l’activité.
| Critère | Salarié | Indépendant |
|---|---|---|
| Revenus récents | Bulletins de salaire et relevés d’encaissement | Relevés professionnels, recettes et documents de gestion |
| Historique fiscal | Avis d’imposition | Avis d’imposition et déclarations professionnelles adaptées |
| Situation professionnelle | Contrat de travail, avenants et justificatifs éventuels | Justificatif d’immatriculation, extrait Kbis lorsqu’il est applicable, avis de situation INSEE ou autres pièces pertinentes |
| Documents comptables | Généralement non nécessaires pour l’activité salariée | Bilans et comptes de résultat lorsque le régime les prévoit ; déclarations micro pour les micro-entrepreneurs |
| Point principal à expliquer | Stabilité du contrat et composition de la rémunération | Continuité de l’activité et revenu issu des recettes |
Un CDI dont la période d’essai est terminée peut offrir une lecture relativement simple, sans pour autant rendre le financement automatique. L’indépendant doit parfois attendre une clôture comptable ou une nouvelle déclaration fiscale pour disposer d’un historique plus représentatif.
Lorsque les exercices disponibles sont incomplets, il est utile de demander une étude de faisabilité avant de déposer une demande formelle. Cela permet de vérifier l’ancienneté et les pièces attendues, ainsi que l’intérêt d’un apport plus important ou d’un co-emprunteur. Les garanties supplémentaires et l’allongement de la durée ne doivent pas être considérés comme des solutions systématiques : ils ont des coûts et restent soumis aux règles de solvabilité applicables.
Une fois les pièces identifiées, la comparaison entre un salarié récemment embauché et un indépendant expérimenté devient moins une question de statut qu’une question de stabilité démontrable.
CDI récent ou activité indépendante établie : quel profil est le plus lisible pour une banque ?
Un CDI récent n’est pas automatiquement plus lisible pour une banque qu’une activité indépendante ancienne. Le prêteur examine la continuité probable des revenus, la qualité des justificatifs, la situation financière globale et les engagements de remboursement. Un indépendant disposant d’un historique cohérent peut ainsi présenter une visibilité supérieure à celle d’un salarié encore en période d’essai.
Le CDI apporte un cadre contractuel identifiable, mais son ancienneté et les conditions d’emploi restent importantes. Un contrat récemment commencé, assorti d’une rémunération largement variable, laisse moins de recul qu’une relation de travail stabilisée.
Inversement, une activité indépendante disposant de plusieurs exercices fiscaux permet d’apprécier l’évolution des recettes et des résultats. Ce recul ne supprime cependant pas les risques liés à une forte dépendance à un seul client, à une baisse récente d’activité ou à des charges insuffisamment provisionnées.
Une grille qualitative peut aider à comparer les deux situations sans présumer d’un classement automatique :
| Point d’analyse | CDI récent | Activité indépendante établie |
|---|---|---|
| Preuve des revenus | Bulletins récents et contrat | Historique fiscal et encaissements |
| Continuité professionnelle | Période d’essai, conditions du contrat et secteur | Ancienneté, évolution de l’activité et portefeuille clients |
| Variabilité | Part fixe et rémunération variable | Fluctuation des recettes et des résultats |
| Charges professionnelles | Généralement déjà intégrées au revenu salarial présenté | Cotisations, frais et autres charges à distinguer des recettes |
| Principale incertitude | Stabilité du nouvel emploi | Pérennité du revenu professionnel |
Le cumul d’un CDI récent et d’une activité indépendante peut renforcer la diversité des ressources, à condition de prouver chaque revenu séparément. Il faut alors éviter de mélanger les montants salariaux, les recettes professionnelles et les bénéfices fiscaux dans une seule moyenne dépourvue d’explication.
Les sommes reçues sur les comptes doivent pouvoir être rapprochées des déclarations et des justificatifs professionnels. Une différence entre l’année fiscale et les encaissements récents peut être normale, mais elle mérite une explication documentée.
Pour un salarié encore en période d’essai ou un indépendant en début d’activité, le calendrier du financement devient un véritable levier. Attendre la fin de la période d’essai, disposer d’un trimestre supplémentaire de bulletins ou finaliser un exercice comptable peut améliorer la lisibilité. Un co-emprunteur ou un apport renforcé peut également être étudié, sans certitude de résultat.
Le profil le plus convaincant est donc celui dont les ressources, les charges et leur évolution sont suffisamment documentées pour permettre une analyse de solvabilité cohérente.
À retenir avant de préparer la demande de financement
- La priorité n’est pas de maximiser le revenu affiché, mais de démontrer celui qui peut être durablement mobilisé pour rembourser le prêt.
- Un dossier avec plusieurs sources de revenus doit expliquer les différences entre déclarations fiscales, contrats et mouvements bancaires.
- La qualité de l’historique financier, le niveau des crédits existants et la politique du prêteur peuvent modifier l’appréciation d’un même profil.
Comment améliorer son profil emprunteur pour présenter une demande bancaire crédible ?
Pour améliorer son profil emprunteur, il faut identifier les principales fragilités de sa situation, réduire les engagements financiers évitables et présenter des revenus justifiés par des pièces concordantes. Une demande crédible repose moins sur le nombre de documents transmis que sur leur pertinence, leur exactitude et la capacité à expliquer les variations de ressources.
La première étape consiste à distinguer les obstacles structurels des problèmes de présentation. Un taux d’effort trop élevé ne se corrige pas simplement en ajoutant des justificatifs ; en revanche, des revenus réguliers mal documentés peuvent devenir plus faciles à apprécier lorsque leur origine et leur historique sont clarifiés.
En France, le cadre du HCSF prévoit un taux d’effort maximal de référence de 35 % pour les crédits immobiliers concernés, sous réserve des marges de flexibilité applicables. Ce seuil ne constitue pas une garantie d’obtention d’un prêt. L’établissement tient également compte des charges, des engagements existants et de son appréciation du risque.
Un emprunteur peut donc commencer par dresser un bilan de ses crédits à la consommation, de ses charges régulières, de son épargne disponible et de son apport. Le remboursement anticipé d’un crédit peut améliorer sa capacité d’emprunt dans certains cas, mais ses frais éventuels et ses conséquences sur la trésorerie doivent être examinés avant toute décision.
La gestion des comptes constitue un deuxième axe de préparation. Des découverts répétés ou des incidents de paiement récents peuvent soulever des questions. Il est préférable de stabiliser sa gestion, de pouvoir expliquer les opérations inhabituelles et d’éviter de déposer une demande reposant sur une trésorerie artificiellement présentée.
Enfin, les revenus atypiques doivent être documentés dès la préparation du dossier. Un bail accompagné de preuves d’encaissement, une série de primes effectivement perçues ou un historique d’activité indépendante facilite l’examen de leur nature. Cela ne garantit ni leur prise en compte intégrale ni une réduction du délai d’instruction.
Checklist : cinq livrables pour préparer un dossier bancaire vérifiable
- Recenser les ressources : produire un tableau mensuel distinguant salaire fixe, revenus locatifs, primes, activité indépendante et autres revenus, avec leur fréquence.
- Justifier chaque origine : constituer un dossier de pièces comprenant les contrats, déclarations fiscales, justificatifs professionnels et relevés d’encaissement pertinents.
- Expliquer les variations : rédiger une note chronologique des augmentations, changements d’emploi, périodes de vacance locative ou fluctuations d’activité, accompagnée des preuves disponibles.
- Vérifier les engagements : établir un récapitulatif des crédits en cours, mensualités, charges régulières, incidents éventuels et épargne mobilisable.
- Contrôler la cohérence finale : préparer une synthèse rapprochant les revenus déclarés, les documents fiscaux et les mouvements bancaires, puis relever les éventuels écarts à expliquer.
Le dossier peut ensuite être présenté à plusieurs établissements ou à un intermédiaire en crédit. Les pratiques de décote locative, l’appréciation des revenus variables et les exigences d’ancienneté professionnelle peuvent différer. La comparaison doit porter à la fois sur la prise en compte des ressources, les conditions de financement et le coût global du crédit.
Il reste essentiel de conserver des informations exactes et complètes. Une hausse artificielle des revenus déclarés, l’omission d’un engagement ou une estimation présentée comme un encaissement certain risque de fausser l’évaluation de solvabilité et de fragiliser le projet.
Avant de transmettre la demande formelle, sollicitez auprès du prêteur la liste des justificatifs attendus et les principes retenus pour vos différentes catégories de revenus. Vous pourrez alors présenter un dossier complet, cohérent et adapté à votre situation, sans faire dépendre le financement de ressources incertaines.
Peut-on obtenir un crédit immobilier avec plusieurs sources de revenus ?
Oui, plusieurs catégories de revenus peuvent être examinées dans une même demande. Le prêteur apprécie chacune d’elles selon sa nature, sa stabilité et ses justificatifs. Le fait de cumuler salaire, loyers ou activité indépendante ne signifie pas que l’ensemble sera automatiquement retenu à sa valeur déclarée.
Les relevés bancaires peuvent-ils remplacer les déclarations fiscales ?
Pas nécessairement. Les relevés prouvent la réception des fonds, tandis que les déclarations fiscales documentent leur traitement déclaratif sur une période donnée. Pour un revenu atypique, ces preuves sont généralement complémentaires. Le prêteur précise les documents nécessaires à son évaluation.
Une pension alimentaire ou une pension de retraite peut-elle être prise en compte ?
Ces ressources peuvent être examinées, sous réserve de leur nature, de leur durée prévisible et des critères du prêteur. Une notification de pension, une décision fixant une pension alimentaire ou un historique de versements peut aider à en documenter l’origine. Leur traitement précis n’est pas établi par les seules sources présentées dans cet article.
Que faire lorsque les revenus déclarés ne correspondent pas aux sommes encaissées ?
Il faut d’abord vérifier si les documents portent sur la même période et la même définition du revenu. Les différences peuvent provenir d’un décalage fiscal, de frais professionnels, de cotisations, de régularisations ou d’un changement récent de situation. Une note explicative accompagnée des justificatifs pertinents permet de présenter ces écarts sans les dissimuler.
Une banque peut-elle refuser un dossier malgré des revenus correctement justifiés ?
Oui. La justification documentaire ne suffit pas à garantir l’octroi. Le prêteur évalue également le niveau d’endettement, les charges, l’apport, la stabilité financière et les caractéristiques du financement. Une demande peut donc être refusée même si tous les revenus sont réels et correctement documentés.